在市场交易中培养伦理行为?印度尼西亚伊斯兰教法在线交易系统案例
这个段落位置已不存在。请使用目录或当前章节查找内容。
Lena Rethel与Irwan Abdalloh
在市场交易中培养伦理行为?印度尼西亚伊斯兰教法在线交易系统案例
Lena Rethel与Irwan Abdalloh
2007—2009年全球金融危机之后,[1]人们开始为全球金融体系寻找替代方案;这一体系的缺陷,无论是易发生危机,还是高度不均、甚至不公的经济与社会影响,都已彻底暴露。评论者把一大批金融产品——CDO、CDS等缩略语组成的字母汤——认定为与危机密切相关,并创造“有毒资产”“金融大规模杀伤性武器”等词来形容它们。伊斯兰金融是危机后讨论中提出的替代方案之一。它是国际金融市场中快速扩张的部门,据估计年增长率在15%至20%之间。伊斯兰金融的核心原则源自被称为沙里亚(Sharia,伊斯兰教法)的法学知识体系,对债务、信用资格,以及“金融”与“实体”经济的关系,有其独特观念。倡导者认为,伊斯兰金融借助宗教价值,推动一种(更)合乎伦理、同时方便交易的金融方式。它与社会责任金融、绿色金融、发展融资等其他自称“更有伦理”的投资路径并列。然而,与其他追求更伦理金融的提议不同,伊斯兰金融明确把金融的交易要素视为其伦理范围之内。本文讨论的、由印度尼西亚证券交易所推广的伊斯兰教法在线交易系统,就是一例。
伊斯兰金融、市场与伦理
2007—2009年全球金融危机,再次把国际金融市场可疑的伦理推到前台。评论者分别把危机原因追溯为“一个巨大的庞氏骗局”、商业银行丧失“道德罗盘”,或投资银行家的“弹性伦理”。整体而言,金融服务业——尽管在许多国家属于监管最严密的行业之一——仍难以处理持续存在的利益冲突问题,
而这往往损害规模较小、经验较少(也常常意味着关系较弱)的市场参与者。[2]然而,尽管伦理问题触及金融市场实践的核心,它们在经济分析中却经常被边缘化。事实上,随着经济社会关系与动态的研究,从18世纪的道德经济学路径(想想亚当·斯密),转向19世纪的政治经济学路径(想想大卫·李嘉图),再转向20世纪作为学科的经济学(想想边际革命之后),市场越来越被概念化为无伦理区域,只受价格机制协调;价格则被认为以某种方式由供需交汇产生。[3]
这样一来,市场——包括资本市场——始终嵌入社会、文化乃至性别关系的事实,被抹去了。[4]这与其说反映市场的社会现实,不如说是一种分析选择,也常是一种政治选择。然而,质疑金融市场伦理与社会维度的缺席(或缺少明确表达),是较具批判倾向的政治经济学与金融社会研究文献中的核心主题。在这里,金融市场不被理解为自然现象,即遵循客观科学原则的抽象理性实体,而被理解为历史偶然、政治争论,以及共同理解形成的结果;这些共同理解既制约金融实践,也受金融实践制约。[5]伊斯兰金融明确声称自己构成一种(更)有伦理的金融路径,因此是一个值得探索的检验案例。
成熟的利息型金融体系出现,对现代经济的形成与扩张发挥了重要作用。在从中世纪经济政治体系向现代性转变的过程中,接受收取和支付利息为合法经济实践,是欧洲社会认识论转型的一部分。[6]与中世纪基督教经济思想一样,伊斯兰金融禁止利息。然而,伊斯兰金融的当前形态,明显是一种现代现象。20世纪50年代和60年代,一些前英国殖民地独立后出现了地方伊斯兰储蓄计划。[7]20世纪70年代初油价上涨后,中东建立了私人伊斯兰银行。[8]世界其他地区迅速跟进。因此,过去三十年,伊斯兰金融在穆斯林与非穆斯林社会都取得显著进展。它已扩展到75个以上国家,按目前估计,
全球市场资产规模超过1万亿美元。[9]此外,不仅专门伊斯兰金融机构的数量激增,HSBC和Standard Chartered Bank等主要国际银行也设立了伊斯兰金融子公司。
伊斯兰金融声称构成一种(更)有伦理的金融方式,其基础是什么?核心原则是什么?首先,伊斯兰金融寻求建立符合《古兰经》、圣行(Sunnah)与圣训(Hadith)宗教教导的金融秩序。[10]利息,即riba(字面意为“增加”,通常解释为支付与收取利息),构成Bill Maurer所谓“当今[伊斯兰金融]缺席的中心”。[11]《古兰经》中可以找到对riba的禁令。例如,《黄牛章》对慈善与放贷规定了一系列原则。放贷不被视为可以正当获利的活动。根据伊斯兰金融思想,对riba的禁止排除了传统借贷关系:在这种关系中,借款人面临各种风险,而贷款人只承受借款人违约风险。因此,伊斯兰金融被认为强烈偏好股权融资,而非债务融资。例如,除非资金存入银行纯为保管,银行账户通常采取利润与亏损分担账户形式,账户持有人与银行建立合伙安排。有学者认为,禁止无风险的资本积累和财富集中于少数人之手,是伊斯兰教关切更大经济与社会正义的一部分。因此,例如项目的“经济可行性与盈利能力”,是决定其能否获得融资的关键因素。[12]同理,伊斯兰金融也禁止gharar(从合约不确定性获利)和maisir(赌博)。此外,猪肉、酒精或卖淫等特定产品与行为被视为haram(被禁止的);这一禁令也延伸到对它们的融资。事实上,在伊斯兰经济思想中,市场机制有一个关于社会可取之事的“道德过滤器”作为补充。[13]因此,伊斯兰金融声称自己是一种伦理金融路径,依据是它努力遵守的宗教价值。
考虑到这些规定,作为实践的伊斯兰金融有什么不同?初看起来,它提倡关于债务、信用资格以及金融与生产性经济关系的特定思想。债务——不论主权、公司还是家庭债务——都不是可以正当获利的活动。信用资格基于项目的“值得程度”(经济盈利能力,在某些解释中也包括社会可取性),而不主要基于借款人的偿还能力。伊斯兰金融以资产为导向,金融产品必须与“实体”经济相联系;这排除了许多近期的合成金融创新,
而这些创新与2007—2009年全球金融危机关系极深。在这一过程中,伊斯兰金融被认为承认经济的金融维度与生产维度相互构成的作用。按照这种理解,金融的首要目的,是服务后者的需要。因此,伊斯兰金融赖以建立的社会认识论,与当代主流金融大部分所依据的认识论不同。此外,还必须把这些特征放在伊斯兰经济哲学更广的背景中理解;其中包含强烈的再分配要素(特别是通过zakat,即个人和企业必须缴纳的天课),参与式经济增长的思想,以风险共担作为更公平发展的基础,以及某种物质性或交易焦点,体现在《古兰经》已维护的合约与财产权神圣性中。因此,伊斯兰金融声称自己是一种伦理金融路径,也基于其意图实现的结果具有更大的社会正义。
但与此同时,程序性要素也发挥重要作用,以确保伊斯兰金融产品和服务符合教法原则。在这方面,通过教法委员会进行治理,已成为为伊斯兰金融产品与服务赋予伊斯兰合法性的关键机制。教法治理模式因国家而异。通常,教法委员会在公司层面运作,就金融机构开发的产品是否符合教法提供建议。委员会的权威来自组成它的伊斯兰法学专家的声誉。但在马来西亚、印度尼西亚等国家,也有国家层面的教法委员会或咨询理事会,拥有判定何者符合或不符合教法原则的最终权威。其目的,是确保教法解释一致,并让市场参与者获得更高确定性。在印度尼西亚,伊斯兰金融的教法治理以公民社会为中心:负责发布全国伊斯兰金融教法裁决(fatwa)的委员会,设在印度尼西亚乌里玛理事会,更确切地说,是其国家教法委员会(Dewan Syariah Nasional – Majelis Ulama Indonesia,简称DSN-MUI)。DSN-MUI成立于1999年,负责“监督”伊斯兰金融机构“遵守教义”。[14]在许多国家,一项主要挑战是找到不仅精通伊斯兰法学,而且充分理解金融市场运作的教法学者。因此,伊斯兰金融声称自己是一种伦理金融路径,也基于教法学者的合法化实践。
伊斯兰金融结合了义务论伦理与后果论伦理的要素。[15]这既源于它遵守的特定教法原则,也因为它致力于更具社会正义的金融秩序,以公平、互惠和可持续性的一般原则为基础,并强调金融活动的社会嵌入性。简言之,伊斯兰金融声称构成一种伦理金融路径,既依赖它体现的宗教价值,也依赖它寻求实现的社会经济结果,以及尤其由教法学者实施的合法化实践。不过,伊斯兰金融并未为主流金融实践提供一个统一的
替代方案;无论在理解、实施方式,还是人们对它的回应上,它都表现出很大差异。伊斯兰金融是对金融社会世界持续协商,以及对其价值体系进行政治争论的产物。事实上,这不仅关乎全球金融危机前后,伊斯兰金融与传统金融在各种专业、大众和媒体话语中如何被框定。[16]它直达金融现实的核心:这种现实只有通过自身产生的实践,以及人们对其采取行动的方式,才获得意义。
具体就资本市场融资而言,人们主要关注开发符合教法的新产品,以及筛掉违反教法原则的产品。传统债券等利息型金融工具不可接受。不过,伊斯兰金融通过sukuk(伊斯兰债券)推广了一类符合教法、功能却非常相近的金融产品。Sukuk通常被设计为对产生收入流的资产的索取权,例如土地/租金收入或出租资产,而不以利息为基础。股权融资共享利润与亏损,本质上具有参与性,因此从伊斯兰角度看争议较少。这里的焦点主要是开发筛选技术,剔除不符合教法的股票:可能因为公司从事haram活动(如酿酒厂生产销售酒类、军火制造商生产销售武器等),也可能因为公司以债务融资,因而涉及riba且不符合财务比率要求。事实上,伊斯兰金融研究高度关注日益扩展的伊斯兰金融产品结构与资本流动是否符合教法,却较少关注“构成”金融市场的另一重要要素——交易。[17]
印度尼西亚证券交易所的交易伦理
印度尼西亚人口约2.5亿,其中约87%是穆斯林,是世界穆斯林人口最多的国家。这使伊斯兰金融在印尼的兴起,不仅在国内影响上,也在潜在的更广全球意义上,成为重要发展。不过,印尼仍处于相对早期的金融发展阶段,约60%人口被归为未获得银行服务者(即无法使用银行账户)。印尼第一家伊斯兰银行Bank Muamalat于1991年创建,1992年开始运营,采用无息银行模式。1997—1998年亚洲金融危机之后,印尼伊斯兰银行业加速发展。[18]具体说到伊斯兰资本市场(ICM),其起点可追溯到1997年,当年推出了首批伊斯兰共同基金。2000年,雅加达伊斯兰指数(JII)推出,包含流动性最高的30只伊斯兰股票。但它对
印尼伊斯兰资本市场发展的影响有限。市场参与者几乎没有意识到,印尼资本市场已有一个作为伊斯兰资本市场表现指标的伊斯兰股票指数。
印尼的伊斯兰资本市场并非“独立”市场,而是国家资本市场的组成部分,原则上使用与传统部门相同的承销和交易机制,但其产品与交易都必须符合教法规定。[19]DSN-MUI于2001年发布首项资本市场教法裁决,涉及伊斯兰共同基金投资。[20]随后又发布了一系列裁决,规定印尼伊斯兰资本市场允许采用的产品结构。[21]沿着这一路径,2000年代初,印尼资本市场也推出了首批sukuk;同样,它们对伊斯兰资本市场增长的影响有限。2000年代中期,证券监管机构Bapepam-LK(如今已并入2013年成立的金融服务管理局OJK)发布若干规定,促进资本市场在市场份额与投资者人数上的发展,但增长仍缓慢。
事实上,印尼伊斯兰资本市场直到2011年后才获得发展动力;当年出现了一系列标志性进展,旨在:(1)提高伊斯兰资本市场部门的可见度;(2)特别强化其教法治理;(3)提高人们对伊斯兰资本市场金融的认识。首先,IDX于2011年5月推出印度尼西亚教法股票指数(ISSI)。[22]因此,印尼伊斯兰资本市场如今有两个伊斯兰股票指数:JII由流动性最高的30只伊斯兰股票组成,ISSI则包含印度尼西亚证券交易所(IDX)上市的全部伊斯兰股票。ISSI的存在,对印尼伊斯兰资本市场发展产生积极影响,因为它给希望投资或管理伊斯兰股票组合的投资者与投资经理提供了更多选择,也可作为表现基准。数据显示,市场积极回应ISSI的出现。作为伊斯兰股票投资的热门产品,伊斯兰共同基金的重要性显著提高,无论基金数量还是管理资产规模均如此。ISSI推出前五年,平均每年只新发五只伊斯兰共同基金;此后平均每年新发十四只。截至2013年10月底,伊斯兰资本市场部门市值已达IDR 2.618 trillion,约占IDX总市值IDR 4.485 trillion的60%。[23][译注:原文金额的点号与“trillion”并用,计数单位可能存在歧义;此处保留原数值及单位,不擅作数量级换算。IDR为印度尼西亚卢比。]
其次,印尼伊斯兰资本市场的复兴,以2011年一项关于股票交易机制符合教法的新裁决为标志(下称第80号裁决)。[24]这是DSN-MUI首次同时以阿拉伯语、英语与印度尼西亚语发布裁决。第80号裁决的主要目标,是增强希望在印尼资本市场投资伊斯兰股票的投资者信心。研究显示,希望以伊斯兰方式投资的人,仍担心印尼伊斯兰资本市场的产品与交易机制是否符合教法。尽管DSN-MUI已发布若干有关伊斯兰资本市场产品的裁决,包括可用于设计产品结构的akad(协议)类型,但人们认为,公众仍需确信资本市场交易本身符合教法原则。因此,IDX与DSN-MUI合作推出第80号裁决。此前的资本市场裁决,几乎全部着重规范伊斯兰资本市场产品及相关akad;第80号裁决则规定如何按照教法原则开展交易。按该裁决,一项投资要被归类为符合教法,必须满足两个条件:只能交易伊斯兰(即符合教法的)股票(因此排除酿酒厂或传统银行等股票),且交易本身也须符合教法。第80号裁决详列十四种不符合教法原则或被教法明确禁止的交易,包括融资融券中的融资交易(利息型交易)、卖空(bai’ al ma’dum)和逼仓(ikhtikar)。由此,第80号裁决对金融市场的投机实践采取了反对立场。
第三,人们进一步努力提高金融市场从业者、记者以及公众对伊斯兰资本市场金融的认识。IDX尤其开始定期举办为期一天的伊斯兰资本市场培训(Islamic Capital Market Schools,或Sekolah Pasar Modal Syariah)。培训在IDX位于雅加达主要金融区苏迪曼中央商务区的办公室举办。课程包括印尼资本市场总体概述、教法原则,以及伊斯兰资本市场专题。根据IDX对以往学员的调查,基于教法的投资者似乎具有相对相近的特点。他们更关心符合教法,而非纯粹的资本利得或投资回报。只要确信股票市场投资符合教法,他们就愿成为投资者,即使与其他投资收益相比,这项投资的优势相对较小。因此,吸引他们进入资本市场的方式,与传统方式颇为不同。他们被归类为股市新投资者;此前不愿投资股市,因为把它视为赌博,因而被教法禁止。但接受适当的股市投资教育,并在第80号裁决发布后,他们开始相信股市投资可以符合教法。
ISSI的推出、第80号裁决的发布,以及面向金融市场从业者和公众的密集伊斯兰金融教育,
共同推动了印尼伊斯兰资本市场的发展。特别是,针对以往培训学员的具体调查表明,公众对伊斯兰资本市场的理解明显提高,投资伊斯兰股票的兴趣随之增加。但公众对教法型投资的高度兴趣,与对符合教法交易机制的理解不足之间,仍存在脱节。因此,人们认为需要建立一套系统来应对这种情况,帮助投资者在投资伊斯兰股票时满足第80号裁决详列的合规交易标准。
为此,IDX提出了一个符合教法的交易系统,即伊斯兰教法在线交易系统(Sharia Online Trading System,SOTS)。SOTS于2011年下半年开发,2011年底作为试点项目启用。作为在印尼伊斯兰资本市场交易伊斯兰股票的工具,SOTS把第80号裁决落实为实际操作定义。SOTS的业务模式由IDX创建,但具体系统由身为交易所会员的证券公司(经纪商)开发,再由DSN-MUI审查;只要满足全部标准并符合第80号裁决,就获得教法合规认证。印度尼西亚证券交易所(IDX)为开发SOTS的会员经纪商提供技术协助,以确保系统开发符合第80号裁决。
开发SOTS的交易所会员必须拥有符合交易所标准的在线交易系统,因为它是一个用于伊斯兰股票交易的在线系统。作为伊斯兰交易机制,SOTS必须满足第80号裁决规定的主要合规要求:
- 只能交易伊斯兰股票。SOTS会阻止一切不符合教法的股票交易;阻止从交易第一步——投资者输入买单时——就开始。
- 购买伊斯兰股票必须以现金为基础。因此,SOTS必须清楚区分投资者账户内的现金与证券账户内的伊斯兰股票。从伊斯兰金融角度看,两者定义和功能不同。因此,SOTS不承认投资者同一天交易中股票与现金之间的净头寸。由此,交易所会员(经纪商)不能对投资者组合执行强制卖出交易。
- 禁止融资交易(投资者向经纪商借钱购买股票),因为它被归类为基于riba的交易。
- 禁止卖空(投资者出售卖方并不拥有的股票),因为它被归类为bai’ al ma’dum。[25]
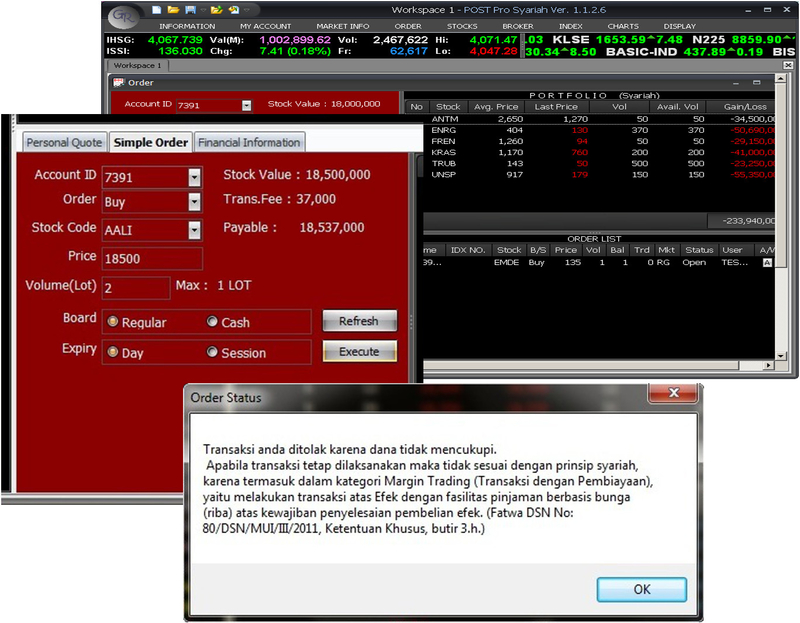
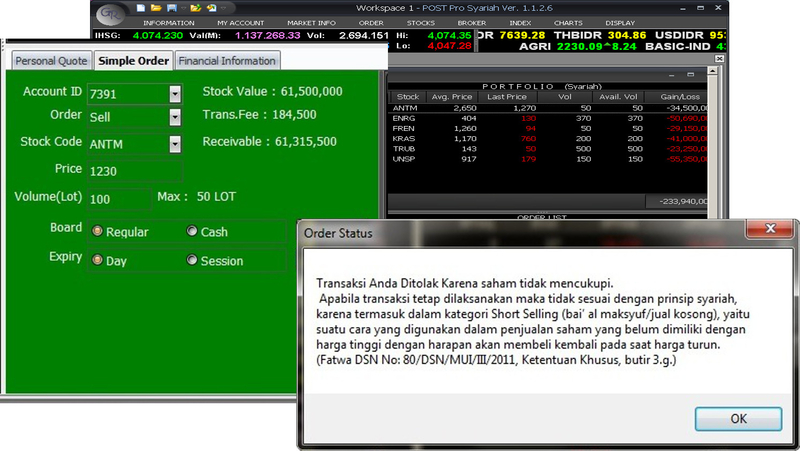
如果在SOTS输入一笔违反教法原则的交易,会弹出窗口,解释交易如何违反第80号裁决(图1和图2分别展示融资交易与卖空的例子)。虽然马来西亚交易所伊斯兰板块等
其他证券交易所,也阻止卖空等活动,但据我们所知,IDX的SOTS具有独特性:它不仅直接源自一项教法裁决,而且具有非常明确的教育目标;它不只是阻止被禁止的交易,还指出违反了哪些教法原则,从而力求培养人们对教法原则的更强认识。
图中文字对照
- Workspace 1 - POST Pro Syariah Ver. 1.1.2.6:工作区1—POST Pro Syariah 版本1.1.2.6
- INFORMATION; MY ACCOUNT; MARKET INFO; ORDER; STOCKS; BROKER; INDEX; CHARTS; DISPLAY:信息;我的账户;市场信息;委托;股票;经纪商;指数;图表;显示
- Val(M); Vol; Hi; Chg; Fr; Lo:成交额(百万);成交量;最高;涨跌;成交笔数;最低
- PORTFOLIO (Syariah):投资组合(符合教法)
- No; Stock; Avg. Price; Last Price; Vol; Avail. Vol; Gain/Loss:序号;股票;均价;最新价;数量;可用数量;盈亏
- ORDER LIST:委托列表
- Time; IDX No.; Stock; B/S; Price; Vol; Bal; Trd; Mkt; Status; User; A/M:时间;IDX编号;股票;买/卖;价格;数量;余额;已成交;市场;状态;用户;A/M
- Personal Quote; Simple Order; Financial Information:个人行情;简易委托;财务信息
- Account ID; Order; Buy; Stock Code; Price; Volume(Lot); Max; LOT:账户编号;委托;买入;股票代码;价格;数量(手);上限;手
- Stock Value; Trans.Fee; Payable:股票价值;交易费用;应付金额
- Board; Regular; Cash; Expiry; Day; Session; Refresh; Execute; Order Status; OK:板块;常规;现金;有效期;当日;本交易时段;刷新;执行;委托状态;确定
- Transaksi anda ditolak karena dana tidak mencukupi. Apabila transaksi tetap dilaksanakan maka tidak sesuai dengan prinsip syariah, karena termasuk dalam kategori Margin Trading (Transaksi dengan Pembiayaan), yaitu melakukan transaksi atas Efek dengan fasilitas pinjaman berbasis bunga (riba) atas kewajiban penyelesaian pembelian efek. (Fatwa DSN No: 80/DSN/MUI/III/2011, Ketentuan Khusus, butir 3.h.):您的交易被拒绝,因为资金不足。如果仍执行该交易,将不符合伊斯兰教法原则,因为它属于融资交易(以融资进行的交易),即利用带息(riba)贷款设施进行证券交易,以履行购买证券的结算义务。(DSN第80/DSN/MUI/III/2011号教法裁决,特别规定,第3.h项。)
图1:被禁止的融资交易截图。此交易违反第80号裁决特别规定第3h项:属于riba类别的行为。
图中文字对照
- Workspace 1 - POST Pro Syariah Ver. 1.1.2.6:工作区1—POST Pro Syariah 版本1.1.2.6
- INFORMATION; MY ACCOUNT; MARKET INFO; ORDER; STOCKS; BROKER; INDEX; CHARTS; DISPLAY:信息;我的账户;市场信息;委托;股票;经纪商;指数;图表;显示
- Val(M); Vol; Hi; Lo:成交额(百万);成交量;最高;最低
- PORTFOLIO (Syariah):投资组合(符合教法)
- No; Stock; Avg. Price; Last Price; Vol; Avail. Vol; Gain/Loss:序号;股票;均价;最新价;数量;可用数量;盈亏
- Personal Quote; Simple Order; Financial Information:个人行情;简易委托;财务信息
- Account ID; Order; Sell; Stock Code; Price; Volume(Lot); Max; LOT:账户编号;委托;卖出;股票代码;价格;数量(手);上限;手
- Stock Value; Trans.Fee; Receivable:股票价值;交易费用;应收金额
- Board; Regular; Cash; Expiry; Day; Session; Order Status; OK:板块;常规;现金;有效期;当日;本交易时段;委托状态;确定
- Transaksi Anda Ditolak Karena saham tidak mencukupi. Apabila transaksi tetap dilaksanakan maka tidak sesuai dengan prinsip syariah, karena termasuk dalam kategori Short Selling (bai’ al maksyuf/jual kosong), yaitu suatu cara yang digunakan dalam penjualan saham yang belum dimiliki dengan harga tinggi dengan harapan akan membeli kembali pada saat harga turun. (Fatwa DSN No: 80/DSN/MUI/III/2011, Ketentuan Khusus, butir 3.g.):您的交易被拒绝,因为股票不足。如果仍执行该交易,将不符合伊斯兰教法原则,因为它属于卖空(bai’ al maksyuf/jual kosong),即高价出售尚未持有的股票,希望在价格下跌时买回。(DSN第80/DSN/MUI/III/2011号教法裁决,特别规定,第3.g项。)
图2:被禁止的卖空截图。此交易违反第80号裁决特别规定第3h项:属于bai’ as-ma’dum类别的行为。[译注:原图注写3h及bai’ as-ma’dum,而截图弹窗写3.g及bai’ al maksyuf/jual kosong;原材料内部表述不一致,分别保留。]
通过第80号裁决与SOTS,在市场交易中培育伦理行为,是一个双重翻译过程的结果。第一步,把被认为不合伦理的金融市场行为,翻译为教法学者能够理解的语言;这些学者精于审议和应用教法原则,却未必是金融市场专家。第二步,再把专门针对这些行为的教法原则,翻译为计算机交易系统,以阻止被禁交易,并生成弹出提示;其目的不仅是影响市场参与者行为,还要教育他们理解教法原则。在印度尼西亚证券交易所,市场交易中的伦理行为,力求通过具体市场实践与更抽象宗教规范的解释和审议相互对话而形成。
目前,印尼伊斯兰资本市场中已有八家交易所会员开发了SOTS。若与印尼已实施在线交易系统的会员总数相比,这仍只占很小一部分。但SOTS的存在,推动伊斯兰投资者人数显著增长。根据IDX数据,2013年以符合教法方式投资的投资者人数,比上年增加51%。此外,市值、交易频率和伊斯兰股票数量等各项伊斯兰股票交易表现指标,都显示出超过50%的显著市场份额。因此,作为世界上唯一的伊斯兰股票交易系统,SOTS成功加速了印尼伊斯兰资本市场的发展,尤其符合教法的股票及其交易。这被认为十分契合伊斯兰金融精神:开发既符合教法原则又方便交易的机制,并在此特别促进不仅伊斯兰资本市场部门、而且整个印尼资本市场的增长。
伊斯兰金融:主流还是替代?
伊斯兰金融倡导者认为,2007—2009年全球金融危机的后果,证实了他们追求更伦理金融体系的主张。危机本身加快了伊斯兰金融在产品创新、实践标准化和地理覆盖方面的扩张。就在本文写作时,我们看到全球各地加强与伊斯兰金融的接触:看看英国、南非和香港这些位置迥异、穆斯林不占人口多数的国家和地区首次发行主权sukuk,便可知道。无论规模还是所占空间,伊斯兰金融显然与本书讨论的某些金融试验非常不同。它由国家推广,由主流金融机构实践,使用与传统金融相同的平台和知识基础设施。那么,伊斯兰金融是否已经成为主流的一部分,越来越脱离其据称倡导的伦理/宗教价值?
伊斯兰资本市场在伦理原则与市场增长交汇处的发展,并非毫无歧义;尤其因为更多符合教法的投资选择,最终意在吸引更多行动者进入市场,从而封闭了非市场金融替代方案的可能性。与此同时,
伊斯兰金融构成一种内在反思性的金融路径。[26]这不只是把金融放过一道道德过滤器,也不只是把宗教价值叠加在照常进行的金融实践之上。它触及实际经济推理的核心,由此打开以不同方式开展金融的新可能。本文讨论的伊斯兰教法在线交易系统,就是一个例子。
参考文献
Abolafia, M.Y. Making Markets: Opportunism and Restraint on Wall Street, Boston: Harvard University Press, 1996.
Al Harran, S. (ed.). Leading Issues in Islamic Banking and Finance, Petaling Jaya: Pelanduk Publications, 1995.
Brassett, J. and L. Rethel. ‘Sexy Money: The Hetero-Normative Politics of Global Finance’, Review of International Studies, forthcoming, 2015.
DSN-MUI. Fatwa No.80/DSN-MUI/III/2011 concerning ‘The Implementation of Sharia Principles in The Equity Trading Mechanism at The Stock Exchange’s Regular Market’, 2007, http://www.idx.co.id/Portals/0/StaticData/ProductAndServices/Sharia/Fatwano.80_English.pdf.
Henry, C.M. and R. Wilson (eds). The Politics of Islamic Finance, Edinburgh: Edinburgh University Press, 2004.
Lindsey, T. ‘Between Piety and Prudence: State Syariah and the Regulation of Islamic Banking in Indonesia’, Sydney Law Review 34 (2012): 107-127.
Maurer, B. Mutual Life, Limited: Islamic Banking, Alternative Currencies, Lateral Reason, Princeton: Princeton University Press, 2005.
_____. ‘Resocializing finance? Or Dressing it in Mufti? Calculating Alternatives for Cultural Economies’, Journal of Cultural Economy 1.1 (2008): 65-78.
_____. Pious Property: Islamic Mortgages in the United States, New York: Russell Sage Foundation, 2006.
Miranti K.D. and I. Abdalloh. ‘Socializing Islamic Capital Market Products through Public Education Events: The Case of Indonesia’, Middle East Institute, 20 February 2013, http://www.mei.edu/content/socializing-islamic-capital-market-products-through-public-education-events-case-indonesia.
Palazzo. G. and L. Rethel.‘Conflicts of interest in financial intermediation’, Journal of Business Ethics 81.1, 2008: 193-207.
Rethel, L. ‘Whose Legitimacy? Islamic Finance and the Global Financial Order’, Review of International Political Economy 18.1 (2011): 75-98.
Rethel, L. ‘The Imaginary Landscapes of Islamic Finance’, chapter prepared for J. Pollard and R. Martin (eds) Handbook of the Geographies of Money and Finance, Cheltenham: Edward Elgar, 2016.
Rice, G. ‘Islamic ethics and the implications for business’, Journal of Business Ethics 18.4 (1999): 345-358.
Sen, A.K. Money and Value: On the Ethics and Economics of Finance [Denaro e Valore: Etica ed Economia della Finanza], Rome: Bank of Italy, 1991.
Thompson, G. ‘What’s in the Frame? How the Financial Crisis is Being Packaged for Consumption’, Economy and Society 38.3 (2009): 520-524.
Umar J. ‘The Development of Islamic Banking in the Post-Crisis Indonesian Economy’, in: G. Fealy and S. White (eds.) Expressing Islam: Religious Life and Politics in Indonesia, Singapore: ISEAS, 2008, pp. 229-250.
Warde, I. A. Islamic Finance in the Global Economy, Edinburgh: Edinburgh University Press, 2000.
Watson, M. ‘What Makes a Market Economy? Schumpeter, Smith and Walras on the Coordination Problem’, New Political Economy 10.2 (2005): 143-161.
World Exchanges‘Indonesia Stock Exchange’, (no date) available at: http://www.world-exchanges.org/member-exchanges/key-information-/indonesia-stock-exchange.
Zeti A.A. ‘Internationalisation of Islamic Finance: Bridging Economies’, welcoming address by the Governor of the Central Bank of Malaysia at the Global Islamic Finance Forum 2012, Kuala Lumpur, 19 September 2012, http://www.bis.org/review/r120920d.pdf.